
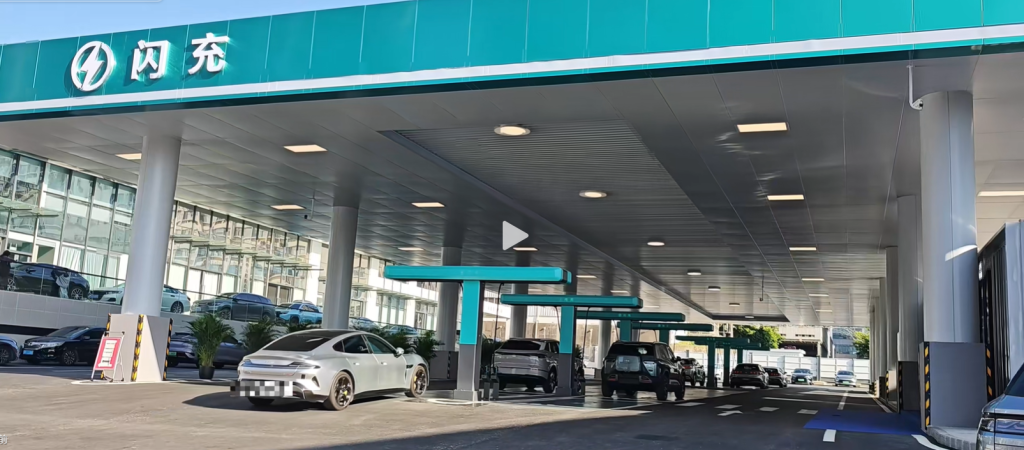
Chinese electric vehicle company BYD Zhao has released watt flash charging technology, which only takes 9 minutes to charge and can have a range of 400 kilometers.
This latest technology has solved the problem of range anxiety in electric vehicles, and in the future, more consumers will purchase electric vehicles. The upstream and downstream enterprises of electric vehicles will also have greater development opportunities
The year 2026 marks a watershed moment in the electric vehicle (EV) industry, with Chinese
automakers led by BYD launching megawatt-level flash charging technology that achieves “charging
speeds comparable to refueling.” This comprehensive analysis examines the technological
breakthrough, its current application status, and the profound impact on the automotive manufacturing
ecosystem. The technology represents not merely a parameter upgrade but a systemic redefinition of
electric mobility infrastructure, with implications spanning production processes, supply chain dynamics,
market competition, consumer behavior, and industry standards

1. Technological Overview: The Megawatt Flash Charging
Revolution
1.1 Core Technological Principles
Megawatt flash charging technology represents a fundamental breakthrough in electric vehicle energy
replenishment systems. Unlike conventional fast charging that typically operates at 60-180kW power
levels, this new generation achieves charging power exceeding 1MW (1000kW), enabled by three coretechnological pillars:
First: Full-Domain 1000V High-Voltage Architecture
The foundation of megawatt charging lies in a comprehensive voltage platform upgrade across all
vehicle electrical systems. Unlike industry-standard 400V or emerging 800V platforms, this native
1000V architecture upgrades battery systems, electric motors, power control units, air conditioning
systems, and PTC heaters to 1000V withstand voltage specifications. This eliminates the need for
independent DC/DC boost converters used in traditional high-voltage platforms, reducing power
conversion losses from 8-15% to less than 1%, achieving 99% power transfer efficiency from charging
station to battery pack.
The key breakthrough stems from indigenously developed 1500V silicon carbide (SiC) power modules.
While traditional silicon-based IGBT power devices have reached performance limits under high current
conditions, these SiC modules achieve 70% lower switching losses and can operate stably at 1500A
1/17current in extreme environments ranging from -40°C to 175°C. This technological capability represents
the industry’s first mass-produced application of 1500V automotive-grade SiC power modules.
Second: Second-Generation Blade Battery Technology
The core innovation enabling flash charging lies in battery chemistry and structure advancement. The
second-generation blade battery creates “ultra-high-speed ion channels” through material system
reconstruction:
Positive Electrode
: Nanoscale coated lithium manganese iron phosphate (LMFP) material, featuring a
voltage platform elevated from 3.2V to 3.7-3.8V, improving lithium-ion extraction efficiency by 40% and
significantly reducing interface impedance
Electrolyte
: Customized low-viscosity formulation enhancing lithium-ion mobility, reducing transmission
resistance in the electrolyte by 50%
Negative Electrode: Nanoscale silicon-carbon composite materials with 10 times the lithium-ion
embedding capacity of traditional graphite anodes, employing porous structure design to shorten
lithium-ion diffusion paths and eliminate lithium precipitation under high-current charging
These innovations reduce internal resistance by 50%, supporting 10C continuous charging rates.
Laboratory testing demonstrates the ability to charge from 10% to 97% state of charge (SOC) in just 9
minutes, representing the fastest charging speed among mass-produced lithium iron phosphate
batteries globally.
Third: Intelligent Thermal Management System
High-current charging generates substantial heat, potentially triggering thermal runaway if unmanaged.
The system employs a three-dimensional thermal control architecture with 96 high-precision
temperature monitoring points achieving millisecond-level temperature acquisition, maintaining cell
temperature differentials within ±2°C. The direct cooling liquid structure enables cooling liquid to directly
contact large cell surface areas, increasing heat dissipation efficiency by 300%. Even at -30°C extreme
low temperatures, charging time increases by only 3 minutes compared to ambient conditions,
effectively resolving the challenge of poor low-temperature charging performance for lithium iron
phosp
1.2 Technical Parameters and Performance Metrics
The megawatt flash charging system demonstrates industry-leading performance metrics:
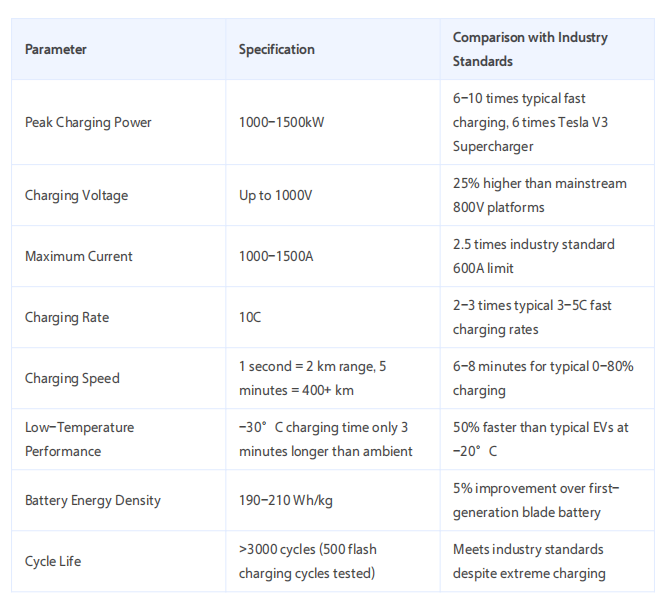
Real-world testing data reveals exceptional performance: under ambient conditions, charging from 10%to 70% SOC requires only 5 minutes (adding approximately 400km range), while 10% to 97% SOCcompletes in 9 minutes. At – 30°C extreme temperatures, charging from 20% to 97% SOC takes only 12minutes, merely 3 minutes longer than ambient conditions-shattering the conventional wisdom thatlithium iron phosphate batteries “fear cold.”
1.3 R&D Background and Development Timeline
The development of megawatt flash charging technology represents the culmination of nearly two
decades of technological accumulation and strategic planning:
2006-2019: Technical Foundation and Patent Layout
BYD’s vision for high-power charging can be traced back to patent applications filed in 2006, which
proposed a “grid-energy storage-charging” integrated architecture to address megawatt-level charging’s
2006-2019: Technical Foundation and Patent Layout
BYD’s vision for high-power charging can be traced back to patent applications filed in 2006, which proposed a “grid-energy storage-charging” integrated architecture to address megawatt-level charging’s impact on the power grid through energy storage system peak shaving. This conceptual framework laid the foundation for later megawatt flash charging implementation.
2020-2024: Platform Upgrade and Technical Breakthrough
With the popularization of 800V high-voltage platforms in passenger vehicles (e.g., XPeng G9, NIO ET5), the industry began exploring higher-power charging technologies. BYD integrated battery, motor, and electronic control core components to launch the “Super e Platform,” upgrading battery, motor, and power systems to 1000V high voltage, creating the technical foundation for megawatt charging’s “voltage breakthrough.”
In 2024, BYD released 10C flash charging battery (peak charging rate 10C), combined with 1000V highvoltage platform, achieving a laboratory breakthrough of “5-minute charging for 400km range,” marking megawatt flash charging technology’s transition from “theory” to “practice.” CATL, Huawei, and other companies began the layout of high-rate batteries (e.g., CATL’s second-generation Shenxing ultra-fast charging battery) and high-voltage charging equipment (e.g., Huawei’s 1500kW commercial vehicle ultra-fast charging system), forming industry consensus on megawatt charging.
2025-2026: Mass Production and Ecosystem Deployment
2025 became the “inaugural year of megawatt flash charging” with mass production of BYD’s Super e Platform. The year witnessed four major breakthroughs:
- Technical Breakthrough: Upgrade from “800V” to “1000V” with power scaling to megawatt level
- Mass Production Landing: Transition from “laboratory” to “market” with simultaneous vehicle and charging station deployment
- Industry Impact: Transition from “charging anxiety” to “fuel-electric speed equivalence,” reshaping market structure
- 2026 Globalization: International expansion with unified standards
1.4 Current Application Status
Market Penetration and Vehicle Integration
As of March 2026, megawatt flash charging technology has achieved commercial deployment across multiple vehicle models and price segments:
- Flagship Models: BYD Han L EV (priced 270,000-350,000 RMB), Tang L EV (280,000-360,000 RMB) as the first batch of mass-produced vehicles carrying the technology
- Mainstream Market: Song Ultra EV positioned at 155,000 RMB starting price, standard-equipped with megawatt flash charging technology and second-generation blade battery, demonstrating technology penetration into the mainstream B-segment SUV market
- Luxury Segment: Denza Z9 GT achieving 1,036km CLTC range through super e Platform
- Brand Coverage: Technology deployed across BYD’s five major brands-Dynasty, Ocean, Denza, Fangchengbao, and Yangwang-spanning price points from 150,000 RMB to 1.3 million RMB
This comprehensive coverage strategy ensures technology accessibility across different consumer segments, breaking the industry convention where cutting-edge technologies remain exclusive to highend luxury models.
Infrastructure Deployment
Infrastructure deployment has accelerated rapidly through innovative partnership models:
- Strategic Objectives: “Flash Charging China” initiative targets 20,000 flash charging stations by end of 2026, comprising 18,000 urban “station-in-station” locations and 2,000 highway flash charging stations
- Current Progress: As of mid-March 2026, 4,597 flash charging stations have been completed covering 279 cities, with 358 new stations added weekly
- Cooperation Model: Partnerships with Xiaoju Charging (10,000 flash charging stations) and Xindiantu (5,000 flash charging stations) leveraging existing charging operator infrastructure through “station-instation” conversion
- Global Expansion: Plans for initial deployment of 200-300 flash charging stations in Europe during 2026, adapted to Denza brand specifications, with cooperation with local grid companies promoting “energy storage + grid” model internationalization
Charging Terminal Specifications
The dedicated flash charging infrastructure features innovative design solutions:
- Peak Power: Single gun output up to 1500kW (BYD V4 extreme charging stations reaching 1440kW dualgun combined power)
- Storage Integration: Built-in energy storage systems (maximum charging power 800kW with grid supply as low as 200kW) eliminating dependence on large-scale power grid upgrades
- User Experience: World-first “sliding suspension T-type post” design with 2kg lightweight liquid-cooled charging gun line enabling single-handed operation
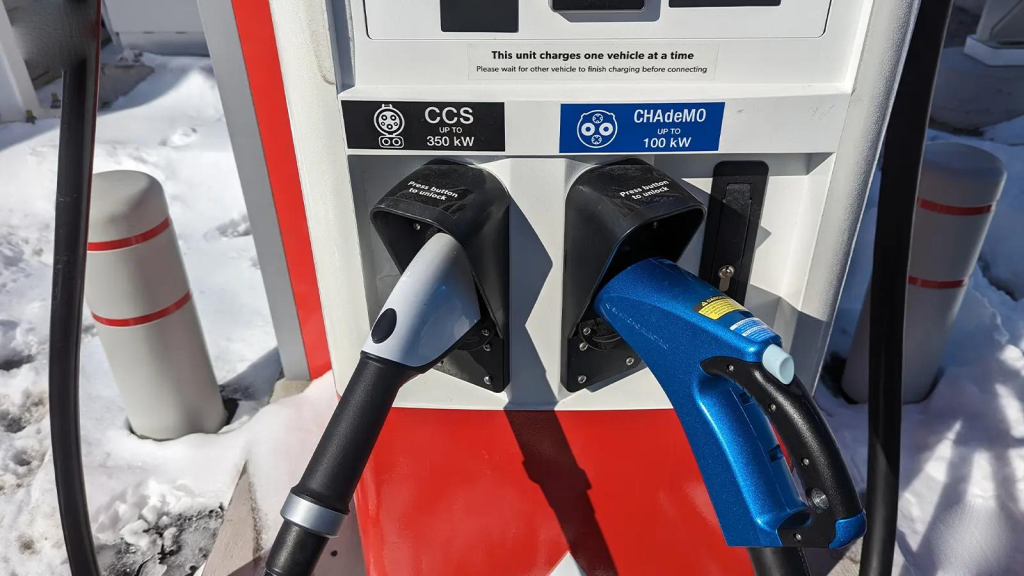
- Universal Compatibility: Support for 200V-1000V wide voltage platforms compatible with most highvoltage EV models on the market
The “storage-charge integration” architecture represents a critical breakthrough, allowing megawattlevel charging deployment in areas with limited grid capacity. Charging stations store energy during lowdemand periods and release during peak charging, stabilizing output power while eliminating grid impact-simultaneously ensuring safety and reducing deployment costs.
2. Industry Impact Analysis: Transformative Effects on Automotive Manufacturing
2.1 Production Manufacturing Implications
Production Line Adaptation and Process Innovation
Megawatt flash charging technology necessitates fundamental restructuring of EV production lines, particularly in high-voltage system manufacturing:
- High-Voltage Component Production: 1000V components require advanced insulation materials and stricter quality control processes compared to conventional 400V/800V systems. Production lines for power cables, connectors, and distribution boxes must incorporate enhanced safety protocols and precision assembly equipment.
- Battery Manufacturing Processes: 10C charging capability demands precision electrode manufacturing with nanoscale material coating consistency. Second-generation blade battery production requires upgraded electrode coating precision (nanoscale control), improved separator quality control, and advanced cell formation processes to meet high-current discharge standards.
- Thermal Management System Integration: The 96-point temperature monitoring system requires advanced sensor integration during battery pack assembly, with automated calibration and testing procedures to ensure uniform temperature distribution performance.
- High-Power Charging Port Manufacturing: Charging interfaces designed for 1500A current transmission require reinforced contact materials and heat dissipation structures, necessitating new production tooling and testing equipment.
Industry investment data indicates that upgrading a standard 400V EV production line to support 1000V megawatt charging capability requires approximately 15-25% additional capital investment, primarily in high-voltage component manufacturing equipment and testing infrastructure. However, the standardized nature of blade battery production enables economies of scale, with BYD’s Jinan battery manufacturing base achieving integrated battery and vehicle production for rapid technology iteration.
Battery Manufacturing Technology Revolution
The core manufacturing challenges center on second-generation blade battery production:
- Material Processing: Nano-level control in positive electrode LMFP material coating, silicon-carbon negative electrode composite manufacturing, and low-viscosity electrolyte formulation require advanced material processing equipment with micron-level precision
- Cell Assembly: High-speed automated electrode stacking precision maintained within 0.1mm tolerance, ultrasonic welding reliability for multi-tab current collectors meeting 1500A continuous current requirements
- Pack Assembly: 96-channel temperature sensor integration with automated calibration, direct cooling channel assembly requiring leak-proof sealing performance validation, high-current busbar assembly with torque-controlled tightening systems
- Testing Infrastructure: Enhanced cycle life testing capable of validating 3000+ cycle performance under 10C charging conditions, thermal runaway testing under high-current charging scenarios, and -30°C low-temperature performance validation chambers
Manufacturing yield improvements have been substantial through technology refinement, with blade battery production yields reaching industry-leading levels despite the increased technical complexity. The vertical integration advantage-spanning from material synthesis through cell manufacturing to pack assembly-enables quality control and cost optimization across the entire value chain.
Supply Chain Restructuring and Strategic Dependencies
The megawatt flash charging ecosystem drives supply chain evolution across multiple dimensions:
- High-Voltage Components: Demand surge for 1500V SiC power modules, with BYD’s semiconductor division achieving full-stack self-production including chip design, manufacturing, packaging, and testing. This vertical integration eliminates dependence on international suppliers and ensures supply chain security.
- Advanced Materials: Lithium manganese iron phosphate cathode materials with nano-coating technology, silicon-carbon composite anode materials, and specialized electrolytes require dedicated supplier relationships and quality assurance systems. The industry is witnessing capacity expansion across these specialized material segments.
- Thermal Management Components: High-performance liquid cooling plates, precision temperature sensors, and thermal interface materials demand advanced manufacturing capabilities. The direct cooling structure requires specialized aluminum alloy materials and precision machining capabilities.
- Charging Infrastructure Components: 1500kW power modules, high-current liquid-cooled charging gun lines, and energy storage systems necessitate new supplier development and quality standards. The storage-charge integration design creates demand for large-capacity energy storage battery systems.
The supply chain impact extends beyond immediate components to create new industry segments. The “station-in-station” conversion model, for example, creates opportunities for retrofitting existing charging infrastructure with megawatt-capable components, generating demand for upgrade kits and conversion services.
2.2 R&D Direction and Technology Roadmap Guidance
Industry Technology Route Convergence
Megawatt flash charging is driving industry-wide convergence toward high-voltage, high-rate charging solutions:
- Voltage Platform Evolution: Industry-wide transition from 400V to 800V and now to 1000V platforms. Major automakers including XPeng, Li Auto, and Zeekr have accelerated 800V platform development, though BYD’s 1000V architecture maintains a generational advantage.
- Battery Technology Competition: Intensified focus on high-rate battery development with CATL releasing second-generation Shenxing ultra-fast charging battery (supporting 12C peak charging), and GAC Group launching Shield Golden Brick Battery with claims of 10%-80% charging in 10 minutes for hybrid batteries.
- Power Semiconductor Competition: SiC technology becoming mainstream with 1500V devices emerging as industry standard. The power semiconductor industry is witnessing capacity expansion toward higher voltage and current capability devices.
- Thermal Management Innovation: Active thermal management becoming standard with liquid cooling systems evolving toward direct cooling implementations. The integration of thermal management with battery management systems (BMS) creates new R&D synergies.
The technology roadmap extends beyond current implementations, with research underway on 1500V platform vehicles potentially achieving charging power exceeding 1500kW. This continuous evolution suggests that megawatt charging represents the beginning rather than the end of charging speed innovation.
R&D Investment Focus and Priority Shifts
Les modèles d'investissement en R&D du secteur industriel évoluent en réponse aux demandes de recharge en mégawatts :
- Chimie des batteries : les investissements se concentrent sur les matériaux permettant un transport rapide des ions, notamment les matériaux de cathode avec des structures cristallines optimisées, les matériaux d’anode avec un risque minimal de dépôt de lithium et les électrolytes à faible résistance et à haute stabilité thermique.
- Architecture haute tension : Recherche et développement sur l'architecture électrique 1000 V+, y compris le développement de matériaux isolants, les techniques de suppression d'arc et les systèmes de sécurité haute tension.
- Gestion thermique : Technologies de refroidissement avancées, notamment les matériaux à changement de phase, les systèmes de refroidissement immersifs et les algorithmes de gestion thermique prédictifs utilisant l'intelligence artificielle.
- Intégration au réseau : Développement de la technologie Vehicle-to-grid (V2G) permettant aux véhicules électriques de servir de ressources de stockage d'énergie distribuées, les stations de recharge de mégawatts agissant comme nœuds de stabilisation du réseau.
Les données relatives aux dépenses de R&D des entreprises indiquent une réorientation significative vers les technologies de charge haute tension et haute cadence. En 2025, les investissements de BYD en R&D ont dépassé 30 milliards de yuans, dont environ 351 000 milliards consacrés au développement des technologies de charge et de batteries. D'autres grands constructeurs automobiles chinois ont également accru leurs investissements en R&D dans ces domaines.
Exigences en matière de tests et de validation
Les paramètres de performance extrêmes nécessitent des protocoles de test et de validation améliorés :
- Tests de durabilité : validation sur plus de 3 000 cycles de charge à 10 C, contre 1 000 cycles pour les véhicules électriques conventionnels. Ceci nécessite un équipement de test accéléré et des méthodes d’analyse statistique.
- Tests de sécurité : Validation renforcée comprenant un test de pénétration à l’aiguille de 500 cycles de charge éclair sans emballement thermique, un test d’impact de sphère métallique inférieure de 1 200 J, des tests de raclage du soubassement du véhicule à 70 km/h et des tests d’écrasement multipoints de 400 kN, dépassant les nouvelles normes nationales.
- Tests environnementaux : validation des performances à basse température à -30 °C avec des cycles de charge répétés, fonctionnement à haute température à 60 °C et tests de cyclage de l’humidité pour garantir la fiabilité dans toutes les conditions climatiques.
- Tests d'interaction avec le réseau : Validation des performances d'intégration du stockage et de la charge dans diverses conditions de réseau, y compris la tolérance aux fluctuations de tension et la réponse aux exigences de régulation de la fréquence du réseau.
Ces exigences accrues en matière de tests créent une demande en infrastructures de test avancées et influencent les délais de développement des nouveaux produits, pouvant potentiellement allonger les cycles de développement mais améliorant considérablement la fiabilité et les performances des produits.
2.3 Transformation du paysage concurrentiel du marché
Redéfinition de l'avantage concurrentiel
La recharge ultrarapide à plusieurs mégawatts redéfinit fondamentalement les avantages concurrentiels sur le marché des véhicules électriques :
- Avantage du temps de recharge : une recharge de 5 minutes pour une autonomie de 400 km élimine le principal désavantage par rapport aux véhicules à moteur thermique. L’enjeu concurrentiel passe ainsi de l’angoisse de l’autonomie à la facilité de recharge.
- Dynamique des effets de réseau : Les 20 000 bornes de recharge rapide prévues créent des effets de réseau : plus le nombre d’utilisateurs est important, plus le réseau prend de la valeur. Cela confère un avantage concurrentiel aux pionniers en matière de déploiement d’infrastructures.
- Création de barrières technologiques : La capacité d’auto-recherche complète, couvrant les batteries, les plateformes haute tension et l’infrastructure de recharge, constitue un obstacle majeur à l’entrée sur le marché. Faute d’une intégration technologique globale, les constructeurs automobiles de second rang sont confrontés à des risques d’obsolescence technique.
- Concurrence au niveau des écosystèmes : la concurrence passe des performances individuelles des véhicules aux écosystèmes intégrés, incluant l’infrastructure de recharge, les politiques de garantie des batteries et l’expérience utilisateur.
L'impact sur le marché est déjà visible. La part de marché de BYD sur le marché chinois des véhicules à énergies nouvelles a dépassé 301 000 tonnes en 2025, la recharge ultrarapide à plusieurs mégawatts constituant un atout majeur sur le segment haut de gamme. La stratégie d'intégration technologique, étendant la recharge ultrarapide à des prix jusqu'à 150 000 RMB, permet d'accroître sa présence sur le marché au-delà des segments premium.
Impact sur les modèles commerciaux existants
Cette technologie menace les modèles commerciaux existants dans l'ensemble du secteur :
- Défis liés au modèle d'échange de batteries : les stations d'échange de batteries de quatrième génération de NIO affichent un temps d'échange complet de 2 minutes et 24 secondes, mais la recharge rapide (5 à 9 minutes) réduit considérablement l'écart de praticité. Pendant les périodes de forte affluence, notamment les fêtes, où le temps d'attente représente la majeure partie du temps de service total, la rotation plus rapide des stations grâce à la recharge rapide peut en réalité réduire le temps d'attente total par rapport à l'échange de batteries.
- Réévaluation du modèle d'abonnement : les modèles commerciaux de type « batterie en tant que service » (BaaS) sont mis à rude épreuve, car une durée de vie de plus de 3 000 cycles assortie d'une garantie à vie réduit les préoccupations liées à la dégradation des batteries. L'intérêt de la location de batteries diminue lorsque leur longévité est garantie.
- Perturbation du marché des opérateurs de recharge tiers : les opérateurs traditionnels disposant d’infrastructures de recharge de 120 à 180 kW sont confrontés à une obsolescence accélérée. La capacité de recharge rapide de 1 500 kW représente un écart de performance d’un facteur 10, menaçant les modèles économiques existants en l’absence de mise à niveau des infrastructures.
- Impact du positionnement haut de gamme sur les marques : les marques automobiles haut de gamme qui se différenciaient auparavant par leurs réseaux de « superchargeurs » sont désormais confrontées à la concurrence des infrastructures de recharge rapide en libre accès dotées de spécifications techniques supérieures.
L'analyse de marché suggère une division potentielle « 80:20 » sur le marché de la recharge d'ici 2027, la recharge rapide mégawatt servant 80% utilisateurs de véhicules privés tandis que l'échange de batteries se concentre sur les véhicules opérationnels (VTC, taxis, camions lourds) et les marchés de niche haut de gamme.
Réponse stratégique des concurrents
Les concurrents du secteur réagissent par diverses stratégies :
- Rattrapement technologique : XPeng, Li Auto et Zeekr accélèrent le développement de leurs solutions 800 V + 5 C, mais accusent toujours un retard générationnel par rapport à la technologie 1 000 V + 10 C de BYD. Ces concurrents doivent relever le défi d’une refonte majeure de leur plateforme pour atteindre une capacité de charge de plusieurs mégawatts.
- Partenariats stratégiques : Le groupe GAC noue des alliances avec Huawei et d’autres sociétés technologiques afin de développer des plateformes technologiques ouvertes, en misant sur la différenciation par la connectivité intelligente plutôt que sur la seule performance de facturation.
- Positionnement international : Les constructeurs automobiles mondiaux, dont Volkswagen, Toyota et GM, continuent de développer des plateformes 400 V-800 V, leurs capacités en matière de gestion des batteries et de la température étant inférieures à celles des constructeurs chinois. Cela creuse l’écart entre les capacités chinoises et internationales en matière de véhicules électriques.
- Évolution de la proposition de valeur : Les marques haut de gamme mettent l’accent sur la différenciation des services, l’expérience client et l’héritage de la marque pour compenser les désavantages technologiques en matière de performances de recharge.
La dynamique concurrentielle suggère une concentration croissante du marché, les constructeurs automobiles possédant des capacités d'intégration verticale gagnant des parts de marché tandis que ceux qui dépendent de fournisseurs externes subissent une pression sur leurs marges et une érosion potentielle de leurs parts de marché.
2.4 Impact du comportement du consommateur sur la décision d'achat
Éliminer l'anxiété liée à l'autonomie et redéfinir les habitudes d'utilisation
La recharge ultrarapide en mégawatts répond fondamentalement aux inquiétudes des consommateurs grâce à des améliorations concrètes des performances :
- Utilisation quotidienne : Une recharge de 5 minutes pour une autonomie de 400 km permet une recharge hebdomadaire suffisante pour les trajets quotidiens typiques de 50 à 100 km. Cela transforme la possession d’un véhicule électrique, passant d’une nécessité de planification complexe à une utilisation axée sur la commodité.
- Voyages longue distance : Les aires de service permettent de récupérer une autonomie de 400 à 800 km, rendant les voyages longue distance comparables, voire plus rapides, aux arrêts pour faire le plein des véhicules thermiques. La planification des voyages devient ainsi plus flexible.
- Fiabilité à basse température : une performance de charge à -30 °C en 3 minutes dans des conditions ambiantes élimine les restrictions d'utilisation saisonnières, particulièrement importantes pour les consommateurs des régions nordiques auparavant dissuadés par les problèmes de performance par temps froid.
Une étude auprès des consommateurs révèle que 701 000 acheteurs potentiels de véhicules électriques citent la facilité de recharge comme critère principal, la recharge rapide en 5 minutes répondant plus efficacement à cette préoccupation qu’une autonomie supérieure à 700 km. La capacité de recharge rapide remplace l’autonomie importante comme principal critère d’achat pour les consommateurs avertis.
Évolution des facteurs de décision d'achat de véhicules
Cette technologie redéfinit les priorités en matière de décision d'achat de véhicules :
- Optimisation de la taille des batteries : l’importance des batteries de grande capacité est réduite grâce à la disponibilité de la recharge rapide. Les véhicules peuvent être plus légers, plus efficaces et moins chers avec des batteries plus petites, optimisées pour un usage quotidien plutôt que pour les longs trajets occasionnels.
- Impact de la segmentation des véhicules : des performances auparavant réservées aux véhicules haut de gamme deviennent accessibles aux segments grand public. Les véhicules BYD à 150 000 RMB, offrant la même capacité de recharge rapide que les véhicules haut de gamme à plusieurs millions de RMB, démocratisent les technologies de pointe.
- Considérations relatives à la valeur de revente : Les problèmes de dégradation de la batterie sont pris en compte grâce à une validation de plus de 3 000 cycles et à des garanties à vie. La capacité de recharge rapide pourrait même accroître la valeur de revente à mesure que l’infrastructure de recharge se développe.
- Coût total de possession : Un coût initial du véhicule plus faible grâce à un dimensionnement optimisé de la batterie, combiné à une réduction du temps de charge, améliore les calculs du coût total de possession par rapport aux véhicules à combustion interne et aux générations précédentes de véhicules électriques.
Les données du marché indiquent des changements significatifs dans le comportement des consommateurs. Les précommandes de modèles équipés de la recharge rapide ont dépassé les prévisions de 40 à 601 000 £, avec un intérêt particulièrement marqué pour les segments de prix inférieurs à 250 000 RMB où cette technologie avancée était auparavant inaccessible.
Comportement de recharge et intégration au mode de vie
La facilité de recharge en mégawatts permet de nouveaux modes d'utilisation :
- Recharge spontanée : Moins besoin de planifier son itinéraire ni de réserver une borne de recharge. La recharge devient opportuniste plutôt que programmée, à l’instar du ravitaillement en carburant des véhicules à moteur thermique.
- Valorisation du temps : Avec une recharge de 5 minutes pour une autonomie de 400 km, le coût d’opportunité de la recharge devient négligeable comparé aux sessions de recharge traditionnelles de 30 à 60 minutes. Cela permet d’adapter l’utilisation des véhicules électriques aux modes de vie actifs des professionnels.
- Substitution de la recharge à domicile : La recharge rapide publique peut partiellement remplacer les installations de recharge à domicile, notamment en milieu urbain où l’infrastructure de recharge à domicile est inexistante ou coûteuse.
- Voyages interrégionaux : L’amélioration des capacités de voyage longue distance permet le tourisme et les voyages d’affaires interrégionaux spontanés, ce qui lève un obstacle important à l’adoption des véhicules électriques sur les marchés où la pénétration régionale de ces véhicules est limitée.
Les enquêtes auprès des consommateurs indiquent que 85% des propriétaires actuels de véhicules électriques privilégieraient la capacité de recharge rapide lors de leur prochain achat de véhicule, et que 60% seraient prêts à payer une prime de 5 à 10% pour les véhicules équipés de cette technologie.
2.5 Impact sur l'élaboration des politiques et des normes
Évolution des normes nationales et influence internationale
Le déploiement rapide de la recharge ultrarapide de plusieurs mégawatts est un moteur de l'élaboration des politiques et des normes :
- Élaboration de normes nationales : Le ministère de l’Industrie et des Technologies de l’information encourage l’élaboration de normes nationales recommandées pour les interfaces de charge de niveau mégawatt, les protocoles de communication et les exigences de sécurité, en s’appuyant sur l’expérience de mise en œuvre de BYD.
- Promotion de la norme ChaoJi : La norme d’interface de charge ChaoJi, originaire de Chine, gagne en reconnaissance internationale grâce à la charge rapide de plusieurs mégawatts qui apporte une validation pratique aux applications de charge haute puissance.
- Normes d'intégration au réseau : De nouvelles normes émergent pour les systèmes d'intégration stockage-charge, portant sur la protection du réseau, la sécurité du stockage d'énergie et les protocoles d'interaction avec le réseau. Ces normes sont susceptibles d'influencer les meilleures pratiques internationales.
- Exigences de performance à basse température : normes renforcées pour les performances des véhicules électriques dans des conditions extrêmes, notamment en ce qui concerne les capacités de recharge par temps froid, auparavant considérées comme des exigences secondaires.
La Chine est bien placée pour jouer un rôle de premier plan dans l'établissement des normes internationales en matière de recharge à haute puissance, la mise en œuvre nationale assurant la validation technique nécessaire à l'adoption de ces normes. Ce leadership confère des avantages stratégiques aux constructeurs chinois de véhicules électriques qui s'implantent sur les marchés mondiaux.
Développement des politiques de soutien et d'incitation en matière d'infrastructures
Les politiques gouvernementales évoluent pour soutenir les infrastructures de recharge de mégawatts :
- Modernisation du réseau : Des investissements sont prévus dans l’infrastructure du réseau pour soutenir le déploiement de bornes de recharge haute puissance, notamment sur les aires de service autoroutières et dans les centres urbains. Les initiatives de collaboration entre le gouvernement et l’industrie visent à installer plus de 20 000 bornes de recharge haute puissance d’ici 2026.
- Utilisation des sols et autorisations : Procédures d’approbation simplifiées pour les stations d’intégration de la facturation du stockage, en particulier pour les projets de conversion « station dans la station » qui tirent parti des infrastructures existantes.
- Incitations financières : Subventions potentielles pour le déploiement de bornes de recharge de plusieurs mégawatts, notamment dans les régions mal desservies et le long des axes routiers. Des incitations fiscales pour l’investissement dans les infrastructures de recharge sont en cours d’élaboration.
- Exigences de normalisation : Des réglementations en cours d’élaboration exigent une capacité de recharge haute puissance dans les nouveaux modèles de véhicules au-delà d’une certaine date, potentiellement dès 2027 pour les lancements de nouveaux véhicules.
Le contexte réglementaire actuel crée des avantages considérables pour les fabricants qui sont déjà à l'avant-garde et qui disposent de capacités de recharge de plusieurs mégawatts, tout en créant des difficultés de mise en conformité pour les concurrents plus lents à réagir.
Considérations relatives au commerce international et au transfert de technologie
Cette technologie a des implications sur la dynamique du commerce international :
- Expansion des marchés à l'exportation : Les constructeurs chinois de véhicules électriques acquièrent un avantage concurrentiel sur les marchés internationaux grâce au développement d'infrastructures de recharge haute puissance. Les marchés européens et d'Asie du Sud-Est constituent des cibles d'expansion clés.
- Licences technologiques : Possibilité d’octroyer des licences pour la technologie de recharge mégawatt à des constructeurs internationaux ne disposant pas de capacités équivalentes, créant ainsi de nouvelles sources de revenus au-delà des ventes de véhicules.
- Influence en matière de normalisation : Le leadership dans les normes de charge haute puissance offre des avantages commerciaux sur les marchés mondiaux, créant potentiellement des normes de facto favorisant les implémentations technologiques chinoises.
- Localisation de la chaîne d'approvisionnement : La pression en faveur de la localisation de la chaîne d'approvisionnement sur les marchés internationaux peut engendrer des exigences de transfert de technologie ou des opportunités de coentreprise.
Les implications géopolitiques sont importantes, la recharge à l'échelle du mégawatt pouvant accélérer la transition vers la mobilité électrique d'une manière qui favorise les capacités de production et technologiques chinoises.
3. Perspectives d'avenir et implications stratégiques
3.1 Trajectoire d'évolution technologique
La mise en œuvre actuelle de la recharge rapide à l'échelle du mégawatt constitue la base d'une innovation continue :
- Développement de la plateforme 1500V : Des recherches sont en cours sur les plateformes de véhicules 1500V pouvant potentiellement atteindre une puissance de charge de plus de 1500 kW, ce qui représente un autre bond technologique générationnel.
- Intégration de batteries à semi-conducteurs : La technologie des batteries à semi-conducteurs pourrait permettre des taux de charge encore plus élevés avec des caractéristiques de sécurité améliorées, atteignant potentiellement des taux de charge de 15 à 20 C.
- Intégration véhicule-réseau : capacités V2G améliorées permettant aux véhicules électriques de servir de ressources de stockage pour le réseau, les stations de recharge de plusieurs mégawatts servant de nœuds de stabilisation du réseau.
- Intégration de la recharge autonome : Systèmes de recharge entièrement automatisés permettant la recharge des véhicules autonomes sans intervention humaine, essentiels pour les opérations de robotaxis et de véhicules commerciaux autonomes.
L'évolution technologique laisse présager une accélération continue des capacités de recharge, avec la possibilité d'une recharge en 2 minutes pour une autonomie de 400 km d'ici 5 à 7 ans, en supposant des avancées continues dans le domaine des matériaux.
3.2 Prévisions d'évolution du marché
Compte tenu des tendances actuelles de déploiement et des évolutions technologiques, plusieurs développements du marché sont probables :
- Densité des infrastructures : L'objectif de 20 000 bornes de recharge de mégawatts d'ici 2026 constitue le fondement, avec une expansion potentielle à plus de 50 000 bornes d'ici 2028 pour parvenir à une couverture véritablement universelle.
- Adoption technologique : Adoption rapide dans tous les segments de prix, la recharge en mégawatts devenant une norme plutôt qu’une fonctionnalité haut de gamme d’ici 2027-2028.
- Consolidation du marché : concentration croissante des fabricants dotés de capacités d’intégration verticale, avec possibilité pour les petits fabricants de se retirer du marché ou de rechercher des partenariats.
- Expansion internationale : Expansion internationale agressive, notamment en Europe et en Asie du Sud-Est, où l'infrastructure du réseau peut supporter le déploiement de bornes de recharge haute puissance.
L'analyse de marché suggère que la recharge en mégawatts pourrait accélérer la pénétration du marché chinois des véhicules électriques, passant de 55-60% actuellement à plus de 80% d'ici 2030, ce qui représenterait une transition quasi complète du marché vers la mobilité électrique.
3.3 Recommandations stratégiques à l'intention des acteurs du secteur
Pour les constructeurs automobiles :
- Prioriser les capacités d'intégration verticale, notamment dans les domaines des technologies de batteries et de l'électronique de puissance.
- Accélérer les mises à niveau de la plateforme vers une architecture 1000V+ pour maintenir la compétitivité
- Élaborer des stratégies globales en matière d'infrastructures de recharge, incluant des partenariats et le développement de normes.
- Considérer les licences technologiques comme une source de revenus potentielle pour l'expansion sur le marché international
Pour les fournisseurs de composants :
- Investissez dans le développement de composants 1500V+, notamment les modules de puissance SiC et les connecteurs haute tension.
- Développer des capacités de test et de validation améliorées pour les applications à haute puissance
- Développer des partenariats stratégiques avec les leaders technologiques pour accéder rapidement aux besoins émergents
- Envisager une expansion internationale alignée sur les stratégies d'expansion mondiale des constructeurs chinois de véhicules électriques
Pour les opérateurs d'infrastructures :
- Accélérer la modernisation des infrastructures vers des systèmes capables de produire des mégawatts afin d'éviter l'obsolescence.
- Développer des capacités d'intégration du stockage et de la facturation pour permettre un déploiement rapide
- Rechercher des opportunités de partenariat avec les leaders technologiques pour un accès anticipé aux équipements et aux normes
- Envisagez des innovations en matière de modèles commerciaux, notamment les services d'abonnement et les services énergétiques à valeur ajoutée.
À l'attention des décideurs politiques :
- Accélérer le développement des normes de recharge haute puissance pour faciliter le développement du marché
- Élaborer des stratégies de modernisation du réseau pour soutenir la croissance prévue de la demande
- Envisager des incitations ciblées pour un déploiement rapide dans les régions mal desservies
- Soutenir l'harmonisation des normes internationales pour faciliter l'exportation de technologies et l'expansion des marchés
4. Conclusion
Le déploiement de la technologie de recharge ultrarapide de plusieurs mégawatts par les constructeurs chinois de véhicules électriques représente non pas une simple amélioration, mais une redéfinition fondamentale des possibilités offertes par la mobilité électrique. Cette avancée technologique lève le dernier obstacle majeur à l'adoption massive des véhicules électriques – la facilité de recharge – tout en créant une nouvelle dynamique concurrentielle au sein de l'écosystème de l'industrie automobile.
L'impact dépasse largement la simple vitesse de charge et influence les processus de production, la structure de la chaîne d'approvisionnement, la concurrence sur le marché, le comportement des consommateurs et l'élaboration des normes internationales. Cette approche écosystémique globale, intégrant la technologie des véhicules, la chimie des batteries et l'infrastructure de charge, crée des barrières concurrentielles importantes pour les constructeurs qui ne disposent pas de capacités d'intégration verticale.
Pour les marchés et les constructeurs internationaux, la technologie chinoise de recharge ultrarapide à l'échelle du mégawatt représente à la fois un défi concurrentiel et une opportunité de collaboration. Cette technologie témoigne de l'émergence de la Chine comme leader technologique, et non plus comme suiveur, dans le domaine de l'électrification automobile, avec des répercussions sur la dynamique des marchés mondiaux et la compétitivité industrielle.
À mesure que la technologie mûrit et que le déploiement des infrastructures s'accélère, l'industrie du véhicule électrique connaîtra une transition accélérée des énergies fossiles à l'électricité, les constructeurs chinois étant bien placés pour mener cette transformation à l'échelle mondiale. Les 5 à 10 prochaines années seront déterminantes pour savoir si les avantages actuels liés à leur position de pionnier se traduiront par un leadership mondial durable dans le domaine des technologies automobiles et en termes de parts de marché.
La révolution de la recharge ultrarapide est en marche et son impact sur l'industrie automobile sera profond et durable. Les acteurs de toute la chaîne de valeur doivent s'adapter à cette nouvelle réalité sous peine d'obsolescence dans un marché de plus en plus technologique et en constante évolution.
- Inquiet du vol de propriété intellectuelle ? Comment protéger vos conceptions matérielles lors de l’externalisation de l’usinage CNC ?
- Pièces déformées, composants usinés déformés : prévenir les contraintes internes et les déformations dans les pièces CNC sur mesure
- Vous rencontrez des difficultés avec des fournisseurs CNC peu fiables ? Comment choisir un partenaire d’usinage sur mesure pour une réussite à long terme ?
- Comment négocier de meilleurs prix pour les commandes CNC : un guide complet pour les acheteurs en petites quantités
- Surpayer pour des tolérances serrées ? 5 façons de spécifier la précision CNC adéquate sans faire exploser les coûts

 French
 English
 Italian
 German
 Spanish
 Portuguese
 Russian
 Arabic
 Japanese